Aplicação incorreta ou desatualizada da norma
Regras mudam com frequência e nem sempre chegam à parametrização dos sistemas.
Acompanhamento jurídico-tributário contínuo para identificar riscos, avaliar oportunidades e apoiar decisões empresariais em um cenário de transformação fiscal.
Cód. serviçoEnquadramento na lista de serviçosPonto de atençãoRetençõesIRRF, CSRF e ISS na fonteSem apontamentoBase cálculoCritério de apuração do PIS/CofinsPonto de atençãoCréditosInsumos com direito a créditoOportunidadeIBS / CBSCampos do novo leiaute do documentoAdequarLegislaçãoAlteração normativa com impactoMonitorarCritérios desatualizados podem gerar riscos fiscais, créditos não aproveitados e impactos diretos nas margens do negócio.
Regras mudam com frequência e nem sempre chegam à parametrização dos sistemas.
Novos produtos, receitas e modelos de contratação alteram a natureza tributária da operação.
Bases de cálculo, exclusões e retenções definidas no passado e replicadas sem questionamento.
NCM, CFOP, CST e códigos de serviço com impacto direto no tributo devido.
Eficiência tributária disponível na própria legislação, mas fora do radar da operação.
Informações transmitidas que não refletem os documentos e a apuração da empresa.
Sem uma leitura jurídica dos efeitos de IBS e CBS sobre custos, margens, preços e contratos, a empresa decide no escuro durante a transição.
A FCM Law analisa a aplicação da legislação tributária às operações, documentos e informações disponibilizados pela empresa, identificando riscos, inconsistências e oportunidades, e traduz cada apontamento em recomendação de adequação.
Atuação de natureza jurídica. Escrituração, emissão de documentos, apuração operacional e transmissão de obrigações permanecem com a empresa e seus prestadores responsáveis.
Leitura dos critérios e premissas adotados à luz da legislação aplicável a cada operação.
Acompanhamento periódico, com ciclo definido e responsáveis claros de ambos os lados.
Apontamentos sobre amostras e documentos selecionados, com fundamento normativo.
Alterações normativas relevantes para as atividades da empresa, com leitura de impacto.
Plano de ação priorizado, em linguagem clara para gestão, finanças e operação.
Identificação de créditos e alternativas de tratamento previstas na própria legislação.
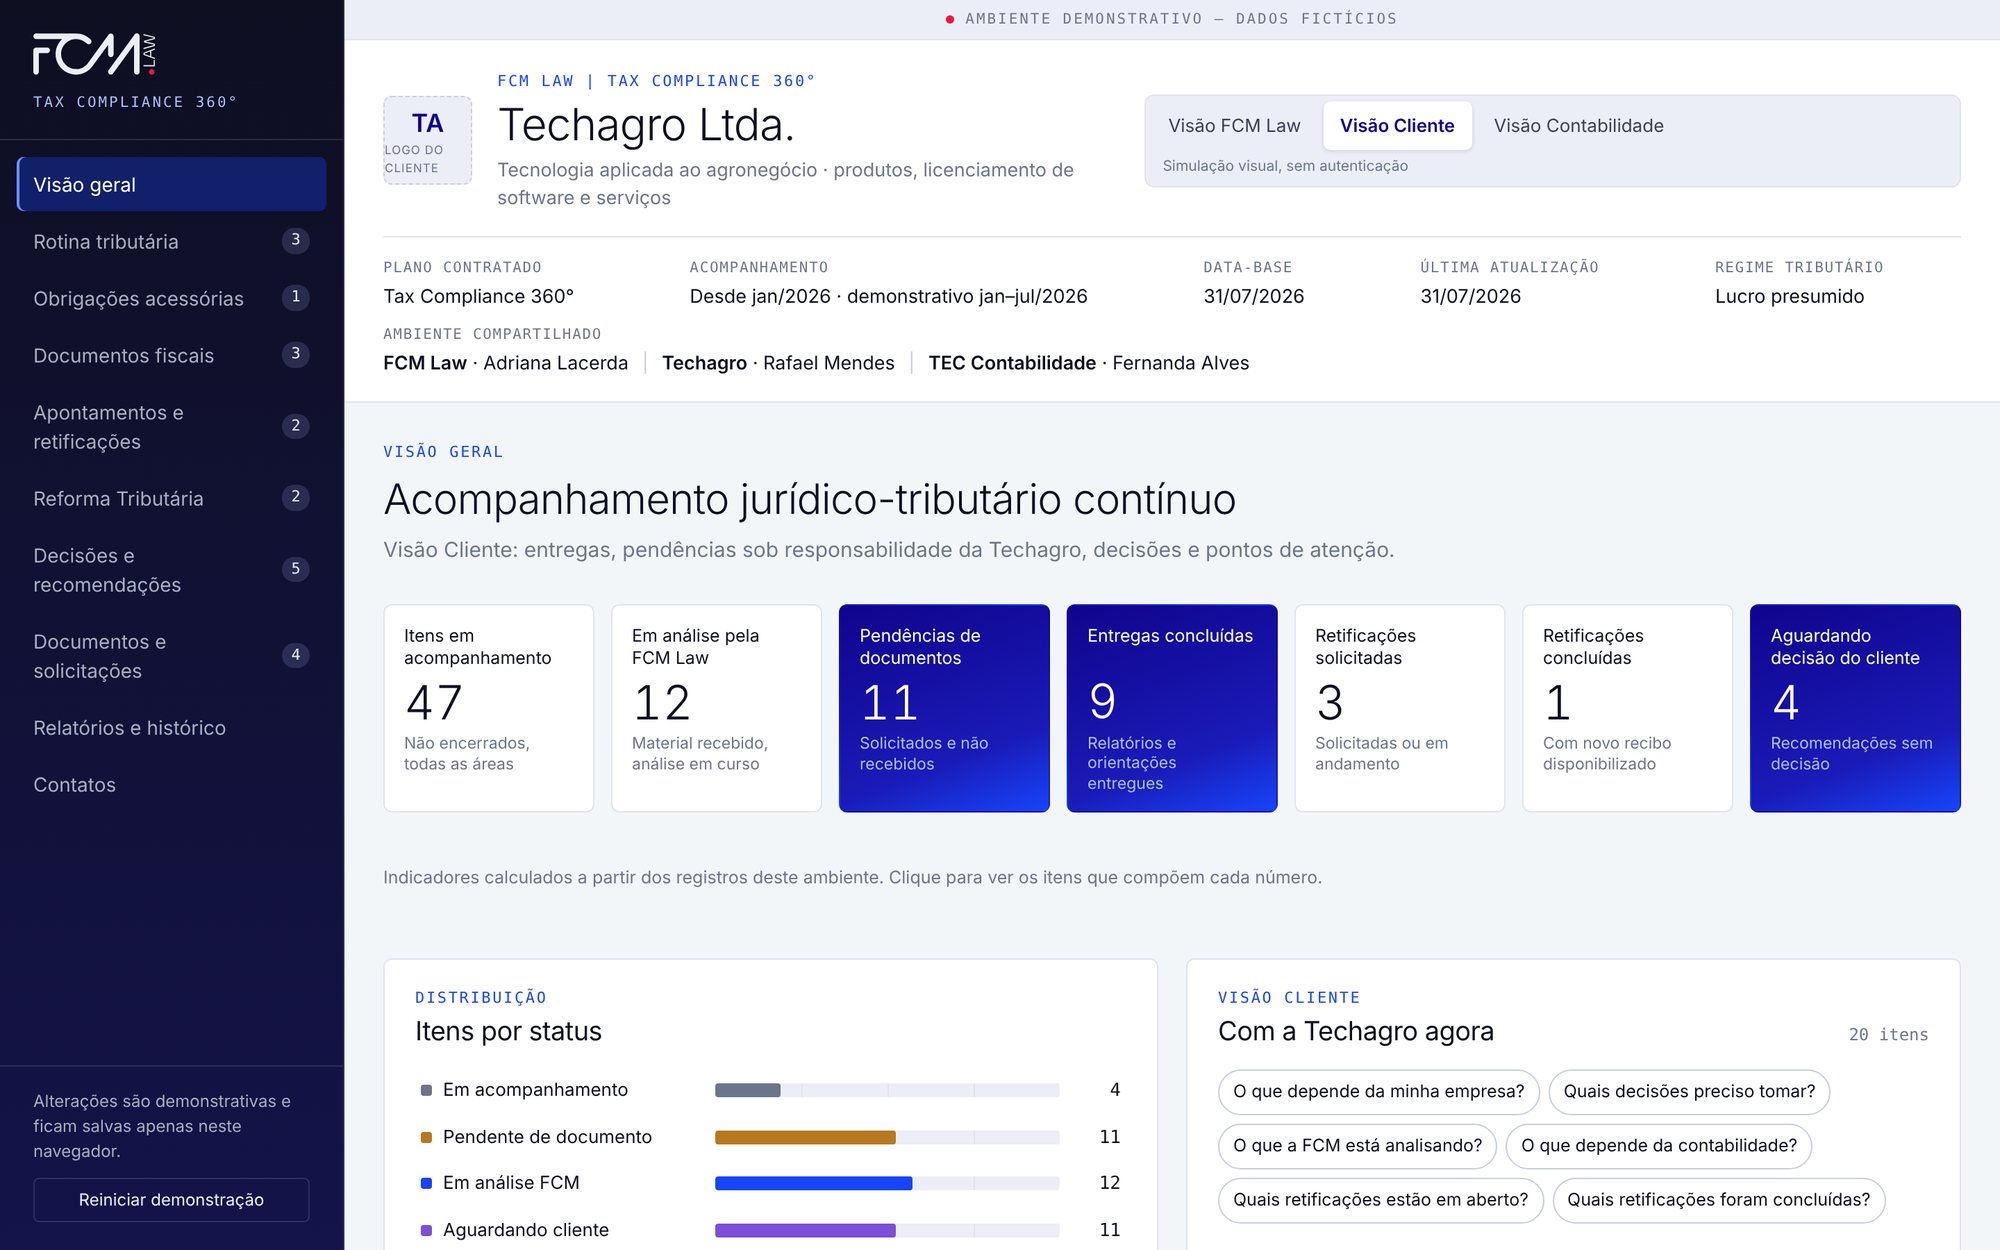
Cada cliente recebe acesso a um painel próprio, com apontamentos, prazos, pendências e recomendações organizados em um só lugar e atualizados ao longo de cada ciclo de acompanhamento.
Cada plano incorpora o anterior. Volume de documentos, número de CNPJs e obrigações abrangidas são definidos na contratação.
Acompanhamento jurídico-tributário das apurações e recolhimentos.
Acompanhamento jurídico-tributário das apurações e documentos fiscais.
Tudo do Core +Acompanhamento ampliado e monitoramento da Reforma Tributária.
Tudo do Plus +Estudos tributários aprofundados, pareceres específicos, planejamento tributário estrutural e projetos de implementação podem ser contratados separadamente.
Visão consolidada do que cada plano abrange.
| Escopo jurídico-tributário | Core | Plus | 360° |
|---|---|---|---|
| Apurações e recolhimentos | |||
| Critérios e premissas utilizados nas apurações | |||
| Bases de cálculo, alíquotas, deduções, exclusões e retenções | |||
| Valores informados × documentos de arrecadação | |||
| Legislação aplicável a operações e receitas selecionadas | |||
| Documentos fiscais | |||
| NF-e, NFC-e e NFS-e por amostragem por tipo de produto/serviço (limite de volume contratado) | |||
| NCM, CFOP, CST/CSOSN, códigos de serviço e demais classificações | |||
| Adequação dos documentos às exigências da Reforma Tributária | |||
| Obrigações e declarações | |||
| Obrigações acessórias e declarações fiscais transmitidas | |||
| Informações declaradas × documentos e dados fornecidos | |||
| Recibos de transmissão, prazos e omissões | |||
| Monitoramento e Reforma Tributária | |||
| Monitoramento legislativo diário, em dias úteis | |||
| Mudanças em regras, classificações, leiautes e obrigações | |||
| Oportunidades de aproveitamento de créditos tributários | |||
| Impactos da Reforma sobre operações, fornecedores, clientes, custos e margens | |||
| Entregáveis | |||
| Relatório periódico com apontamentos, riscos e recomendações | |||
A transição para o IBS e a CBS convive, por anos, com o sistema atual. Precificação, contratos, cadeia de fornecedores e aproveitamento de créditos precisam ser reavaliados a cada etapa, com acompanhamento contínuo.
Os impactos não são iguais para todas as empresas. Dependem do regime tributário, das atividades e das operações de cada negócio.
Destaque de IBS e CBS nos documentos fiscais e adaptação de sistemas e leiautes.
Extinção de PIS e Cofins, início do Imposto Seletivo e tratamento dos saldos remanescentes.
Redução gradual dos tributos atuais e aumento proporcional do IBS.
Extinção de ICMS e ISS e vigência plena do IBS.
Referência: EC n.º 132/2023 e LC n.º 214/2025. Marcos sujeitos à regulamentação e aos atos da Receita Federal e do Comitê Gestor do IBS.
As etapas 3 a 6 se repetem a cada período contratado no modelo de recorrência de compliance.
Modelo de negócio, receitas, regime e necessidades.
Plano, volumes, CNPJs e obrigações abrangidas.
Documentos e dados enviados periodicamente pela empresa.
Aplicação da legislação às operações e documentos.
Riscos, inconsistências e oportunidades, com fundamento.
Recomendações e atualizações legislativas relevantes.
Comece por um projeto pontual, que mostra a posição atual da empresa diante da Reforma Tributária antes de qualquer compromisso de acompanhamento.
Para empresas que querem entender sua posição antes de contratar um acompanhamento recorrente. O resultado é um roadmap de adequação específico para a operação.
Direito, negócios, tecnologia e inovação no fcm.law
Fundamentação normativa em cada apontamento, com leitura do entendimento administrativo e judicial quando relevante.
A pergunta tributária é sempre conectada ao modelo de receita, à margem e ao plano de crescimento.
Contato direto com CFOs, founders e heads de Tax, no ritmo das decisões da empresa.
Alterações legislativas convertidas em impactos operacionais e decisões empresariais concretas.
SaaS, fintechs, e-commerce, infraestrutura digital e serviços especializados.
Legal design aplicado aos entregáveis, com linguagem clara e prioridades visíveis.
Não oferecemos serviços de contabilidade, escrituração contábil, auditoria contábil ou auditoria independente. Informações contábeis eventualmente disponibilizadas são usadas apenas como contexto para a avaliação jurídico-tributária, sem revisão da escrituração, validação de registros ou emissão de opinião sobre demonstrações financeiras.
O que a FCM Law faz
O que permanece com a empresa
Conheça as soluções de acompanhamento jurídico-tributário da FCM Law e avalie a estrutura mais adequada às necessidades da sua operação.